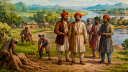

আঠারো শতকের শেষভাগে যশোরের প্রশাসনিক ইতিহাসে একটি গুরুত্বপূর্ণ পরিবর্তন ঘটে। ১৭৮৬ সালে যশোরে কালেক্টরেট প্রতিষ্ঠার মধ্য দিয়ে এ অঞ্চলের ভূমি রাজস্ব ব্যবস্থাপনায় নতুন অধ্যায়ের সূচনা হয়। এর আগে যশোরের রাজস্ব আদায় ও সংশ্লিষ্ট প্রশাসনিক কাজের বড় অংশ কলকাতাকেন্দ্রিক ব্যবস্থার অধীনে পরিচালিত হতো। ফলে স্থানীয় প্রশাসন, জমিদার ও প্রজাদের নানা ধরনের অসুবিধার মুখোমুখি হতে হতো। দূরবর্তী কলকাতায় রাজস্বসংক্রান্ত বিরোধের নিষ্পত্তি এবং অর্থ জমা দেওয়ার ব্যবস্থা ছিল সময়সাপেক্ষ ও জটিল।
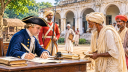
১৭৮৬ সালের ৪ এপ্রিল যশোরের তৎকালীন বিচারক ও ম্যাজিস্ট্রেট মি. হেঙ্কেল সরকারকে লেখা এক চিঠিতে এই সমস্যাগুলো তুলে ধরেন। তিনি জানান, কলকাতার মতো দূরবর্তী স্থানে রাজস্বের সদর দপ্তর থাকায় তাঁর বিচারাধীন জেলার প্রশাসনিক কার্যক্রম ব্যাহত হচ্ছিল। রাজশাহী কালেক্টরেটের অধীন ভূষণার কিছু এস্টেট ছাড়া অন্য সব এস্টেটের রাজস্ব কলকাতায় জমা দিতে হতো। ফলে জমিদারদের সঙ্গে রায়তদের বিরোধ, বিশেষ করে বকেয়া খাজনা আদায়ের দাবি-দাওয়ার মতো বিষয়ও কলকাতায় গিয়ে নিষ্পত্তি করতে হতো। এতে সময় ও অর্থের অপচয় হতো, পাশাপাশি বিচারপ্রক্রিয়াও জটিল হয়ে উঠত।
এই পরিস্থিতি বিবেচনায় মি. হেঙ্কেল বিচারকের দায়িত্বের সঙ্গে কালেক্টরের দায়িত্ব যুক্ত করার প্রস্তাব দেন। তিনি অতিরিক্ত বেতন ছাড়াই এই দায়িত্ব গ্রহণে আগ্রহ প্রকাশ করেন। সরকার তাঁর প্রস্তাবে সাড়া দিয়ে যশোরকে পৃথক কালেক্টরেট হিসেবে প্রতিষ্ঠা করে।
নতুন কালেক্টরেটের সীমানা নির্ধারণের সময় বিভিন্ন অঞ্চলের রাজস্ব প্রশাসনিক কাঠামোয় পরিবর্তন আনা হয়। এর অন্তর্ভুক্ত করা হয় ইসফপুর ও সৈয়দপুরের এস্টেট, যেগুলো আগে রাজশাহী ও ভূষণার কালেক্টরের অধীনে ছিল। ইছামতি নদী ও তৎকালীন বাকেরগঞ্জ জেলার মধ্যবর্তী যে-সব এস্টেট আগে কলকাতা ও হুগলিতে রাজস্ব জমা দিত, সেগুলোকেও যশোরের সঙ্গে যুক্ত করা হয়। পাশাপাশি মুর্শিদাবাদ থেকে পৃথক করা কয়েকটি এস্টেটও নতুন কালেক্টরেটের অন্তর্ভুক্ত হয়। মুহাম্মদশাহী তখন পৃথক কালেক্টরেট হিসেবে পরিচালিত হতো। অন্যদিকে নলদী ও ফরিদপুর যশোরের বিচারকের অধিক্ষেত্রের মধ্যে থাকলেও রাজস্ব প্রশাসনের দিক থেকে রাজশাহী কালেক্টরেটের সঙ্গে যুক্ত ছিল। এভাবে গঠিত যশোর কালেক্টরেটের বার্ষিক ভূমি রাজস্বের পরিমাণ ছিল প্রায় ছয় লাখ টাকা।
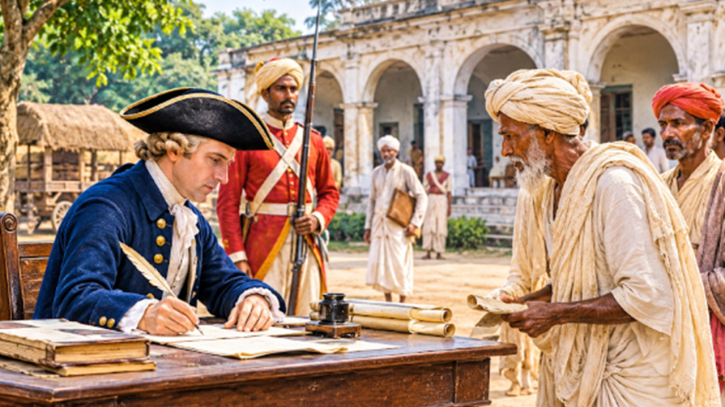
তৎকালীন সময়ে একজন কালেক্টরের প্রতিবছর নিজের অধীন জমিদারিগুলোর রাজস্ব নির্ধারণ বা বন্দোবস্ত করতে হতো। নির্ধারিত রাজস্ব আদায় নিশ্চিত করাও ছিল তাঁর অন্যতম প্রধান দায়িত্ব। পাশাপাশি জমিদার ও রায়তের মধ্যে খাজনা এবং জমি নিয়ে বিরোধ নিষ্পত্তির বিচারিক দায়িত্বও পালন করতে হতো।
যশোরের রাজস্ব ব্যবস্থাপনার ইতিহাস আরও পুরোনো। ১৭৭২ সালে রাজস্ব কমিটির মাধ্যমে সমগ্র জেলার রাজস্ব বন্দোবস্ত করা হয়েছিল। জমিদারদের সম্পদের প্রকৃত অবস্থা জানার জন্য মি. হেঙ্কেলকে ব্যাপক স্থানীয় অনুসন্ধানের দায়িত্ব দেওয়া হয়। তাঁর কাজ ছিল জমিদারদের আর্থিক সামর্থ্য ও সম্পদের পরিমাণ নিরূপণ করা। পরবর্তী সময়ে পরিস্থিতি অনুযায়ী বন্দোবস্তে কিছু পরিবর্তন আনা হলেও প্রথমবার রাজস্ব নির্ধারণের পর সামগ্রিক মূল্যায়নে বড় ধরনের পরিবর্তন হয়নি।
কালেক্টরের বার্ষিক রাজস্ব নির্ধারণের ক্ষেত্রে সুনির্দিষ্ট নিয়মকানুন বা পর্যাপ্ত তথ্যের অভাব ছিল। সাধারণত আনুমানিক হিসাবের ভিত্তিতে জমিদারের সঙ্গে রাজস্বের পরিমাণ নিয়ে সমঝোতা করা হতো। কালেক্টর যে পরিমাণ রাজস্ব আদায় করতে পারবেন বলে মনে করতেন, জমিদারকে সেই পরিমাণ অর্থ দিতে সম্মত করানোর চেষ্টা করতেন। সমঝোতা না হলে জমিদারকে সাময়িকভাবে দায়িত্ব থেকে সরিয়ে দিয়ে কালেক্টর নিজেই সরাসরি রাজস্ব আদায়ের ব্যবস্থা করতেন।
এই বন্দোবস্ত প্রক্রিয়া প্রতিবছরই পুনরাবৃত্তি হতো। তবে রাজস্ব নির্ধারণের কাজ দ্রুত শেষ করা সম্ভব হতো না। সাধারণত ভাদ্র বা আশ্বিন মাসের আগে বার্ষিক বন্দোবস্ত সম্পন্ন হতো না বলে জানা যায়। রাজস্ব আদায়ে কালেক্টরকে কঠোর পদ্ধতি অনুসরণ করতে হতো। বকেয়া রাজস্বের জন্য জমিদারদের বারবার তাগাদা দেওয়া হতো। প্রয়োজনে খেলাপি জমিদারদের কারাগারে পাঠানো এবং তাদের এস্টেটের খাজনা সরাসরি ক্রোক করে আদায়ের ক্ষমতাও কালেক্টরের ছিল। তবে এই ক্রোক ব্যবস্থা জমিদারদের জন্য বড় ধরনের আর্থিক ক্ষতির কারণ হয়ে দাঁড়াত। কারণ জমিদারদের প্রজাদের কাছ থেকে খাজনা আদায়ের দাবি সরকারের নির্ধারিত রাজস্বের তুলনায় অনেক বেশি ছিল। ফলে সরকার নির্ধারিত অর্থ আদায়ের পর জমিদারের হাতে প্রাপ্য অর্থের বড় অংশই অবশিষ্ট থাকত না।
কালেক্টরের দায়িত্ব শুধু রাজস্ব আদায়ের মধ্যেই সীমাবদ্ধ ছিল না। সংগৃহীত অর্থের মাসিক নির্দিষ্ট অংশ কলকাতায় পাঠাতে হতো। নিজের ও কর্মচারীদের বেতন এবং জরুরি প্রশাসনিক ব্যয়ের জন্য নির্দিষ্ট ভাতা ছাড়া অন্য কোনো অর্থ ব্যয়ের স্বাধীনতা তাঁর ছিল না। ব্যয়ের হিসাব নিয়েও সরকার কঠোর অবস্থান নিত। অনুমোদন ছাড়া প্রয়োজনীয় খরচ করলেও কখনো কখনো তা ফেরত দিতে হতো। এমনকি নির্ধারিত সময়ে হিসাব জমা না দেওয়ায় একবার তাঁকে ৩০০ টাকা জরিমানাও করা হয়েছিল।
১৭৮৭ সালের দিকে যশোর কালেক্টরেটের অধিকাংশ চিঠিপত্র জুড়েই ছিল রাজস্ব আদায়, জমিদারদের সঙ্গে বিরোধ, হিসাব-নিকাশ এবং প্রশাসনিক ব্যয়সংক্রান্ত বিষয়। পরবর্তী সময়ে চিরস্থায়ী বন্দোবস্ত কার্যকর হওয়ার প্রক্রিয়া শুরু হলে রাজস্ব প্রশাসনে নতুন পরিবর্তন আসে। এ নিয়ে সরকারের সঙ্গে কালেক্টরেটের বিস্তৃত পত্রালাপ তৈরি হয়।