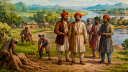

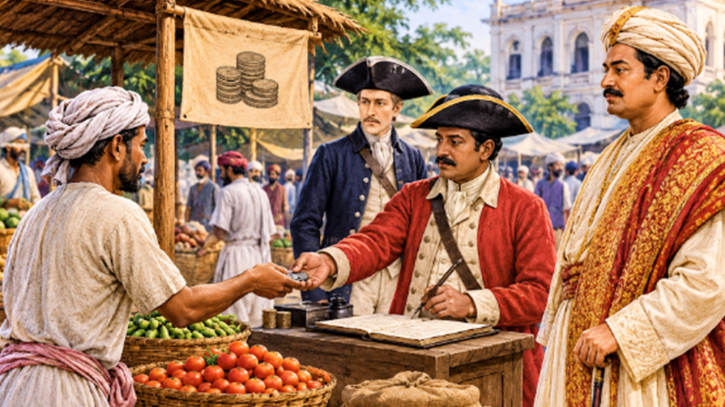
ব্রিটিশ শাসনামলে বাংলার রাজস্বব্যবস্থায় পরিবর্তন আনতে গিয়ে যশোর জেলায় এক অদ্ভুত পরিস্থিতির সৃষ্টি হয়েছিল। হাট-বাজারে পণ্য কেনাবেচার ওপর আরোপিত ‘সায়ের’ শুল্ক বিলোপের সিদ্ধান্ত নিয়েছিল ব্রিটিশ সরকার। উদ্দেশ্য ছিল বাণিজ্যের প্রসার, সাধারণ ব্যবসায়ীদের ওপর থেকে অতিরিক্ত করের বোঝা কমানো এবং রাজস্ব আদায়ে শৃঙ্খলা ফিরিয়ে আনা। কিন্তু সরকারের এই সিদ্ধান্ত বাস্তবে কার্যকর হয়নি। বরং শুল্ক আদায় বন্ধ না করে জমিদাররা আগের মতোই তা আদায় করতে থাকেন। ফলে যে অর্থের একটি বড় অংশ সরকারি কোষাগারে জমা হওয়ার কথা ছিল, সেটিও জমিদারদের হাতে চলে যায়।
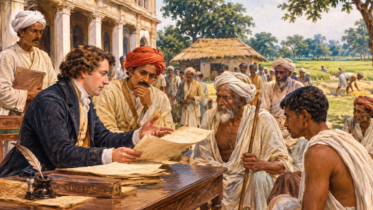
জেমস ওয়েস্টল্যান্ডের বিবরণ থেকে জানা যায়, তৎকালীন সময়ে ‘সায়ের’ ছিল জমিদারদের আয়ের অন্যতম একটি উৎস। হাট বা বাজারে বিক্রির জন্য পণ্য নিয়ে আসা ব্যবসায়ীদের কাছ থেকে এই শুল্ক আদায় করা হতো। এর প্রধানত দুটি ধরন ছিল। প্রথমটি ‘চাঁদনি’। হাটে নির্দিষ্ট জায়গা ব্যবহারের বিনিময়ে ব্যবসায়ীদের এই অর্থ দিতে হতো। দ্বিতীয়টি ছিল ‘তোলা’ বা বিভিন্ন পণ্যের ওপর আরোপিত মাশুল। এই অর্থের একটি অংশ জমির মালিক বা জমিদার পেতেন। বাকি অর্থ ব্যয় করা হতো হাটের দারোগা, ঝাড়ুদার এবং হাট পরিচালনা ও ডাকের দায়িত্বে নিয়োজিত ব্যক্তিদের পেছনে।
ব্রিটিশ সরকার মনে করেছিল, হাট-বাজারে এ ধরনের শুল্ক ব্যবসা-বাণিজ্যের প্রসারে বাধা সৃষ্টি করছে। তাই ‘সায়ের’ শুল্ক বিলোপের সিদ্ধান্ত নেওয়া হয়। তবে হাটের জমিতে স্থায়ীভাবে জায়গা ব্যবহারের বিনিময়ে যে অর্থ নেওয়া হতো, সেটিকে আলাদা প্রকৃতির আয় হিসেবে বিবেচনা করে বহাল রাখা হয়েছিল।
রাজস্বনীতির হিসাব অনুযায়ী, সায়ের থেকে পাওয়া অর্থের এগারো ভাগের এক ভাগ জমিদারদের প্রাপ্য ছিল। বাকি দশ ভাগ সরকারি রাজস্ব হিসেবে কোষাগারে জমা দেওয়ার কথা। সরকার শুল্ক বিলোপের সিদ্ধান্ত কার্যকর করতে গিয়ে জমিদারদের কাছ থেকে আদায়যোগ্য রাজস্বের হিসাবও পুনর্র্নিধারণ করে। সায়ের আয়ের যে দশ ভাগ সরকারের পাওনা ছিল, তা জমিদারদের রাজস্বের দাবি থেকে বাদ দেওয়া হয়। পাশাপাশি, জমিদারদের নিজেদের প্রাপ্য এক ভাগ আয়ও বন্ধ হয়ে যাওয়ার কথা থাকায় তার সমপরিমাণ অর্থ রাজস্বের হিসাব থেকে আরও কমিয়ে দেওয়া হয়। অর্থাৎ সায়ের শুল্ক আদায় বন্ধ হওয়ার ফলে জমিদারদের যে আর্থিক ক্ষতি হওয়ার আশঙ্কা ছিল, সরকার রাজস্ব ছাড়ের মাধ্যমে তার ক্ষতিপূরণও দিয়েছিল।
কিন্তু বাস্তবে দেখা গেল, জমিদাররা রাজস্বের এই সুবিধা গ্রহণ করলেও হাট-বাজার থেকে সায়ের শুল্ক আদায় বন্ধ করেননি। তাঁরা আগের মতোই ব্যবসায়ী ও বিক্রেতাদের কাছ থেকে অর্থ সংগ্রহ করতে থাকেন। ফলে সরকারের উদ্দেশ্য ব্যর্থ হয়।
১৭৯৮ সালে যশোরের কালেক্টর তাঁর প্রতিবেদনে জানান, হাটগুলোতে বিক্রেতারা তখনো স্বেচ্ছায় এই শুল্ক প্রদান করছেন। অর্থাৎ সরকারি সিদ্ধান্তে সায়ের শুল্ক বিলোপের কথা থাকলেও বাস্তবে হাট-বাজারে তার আদায় অব্যাহত ছিল। ওয়েস্টল্যান্ডের বিবরণে আরও উঠে এসেছে, পরবর্তী সময়ে হাট থেকে পাওয়া এই অর্থ জমিদারদের আয়ের অত্যন্ত গুরুত্বপূর্ণ অংশে পরিণত হয়। অথচ এই আয় তাঁদের সঙ্গে সরকারের সম্পাদিত রাজস্ব বন্দোবস্তের অন্তর্ভুক্ত ছিল না। বরং বন্দোবস্তের শর্তের সরাসরি পরিপন্থি ছিল।
এই অনিয়মের আর্থিক প্রভাবও ছিল উল্লেখযোগ্য। যশোর জেলায় সায়ের শুল্কসংক্রান্ত এই ব্যবস্থার কারণে সরকারের কোনো প্রকার লাভ ছাড়াই বছরে প্রায় ১০ হাজার থেকে ১২ হাজার টাকা রাজস্বের ক্ষতি হয়েছিল। এর মধ্যে মুহাম্মদশাহী এলাকা থেকেই ৪ হাজার ৩৭১ টাকা এবং ইসাফপুর জমিদারি থেকে ৪ হাজার ৪৯৩ টাকা সংগৃহীত হয়েছিল। এই পরিসংখ্যান থেকে বোঝা যায়, তৎকালীন যশোরের হাট-বাজারভিত্তিক অর্থনীতিতে সায়ের শুল্কের গুরুত্ব কতটা ছিল।
সায়ের শুল্কের এই ঘটনা ছাড়াও ১৭৯০-৯১ সালের রাজস্ব বন্দোবস্তে আগের বছরের বন্দোবস্তকে প্রধান ভিত্তি হিসেবে গ্রহণ করা হয়েছিল। তবে বড় বড় জমিদারির ক্ষেত্রে কালেক্টরের হিসাবের পাশাপাশি বোর্ডের বিস্তারিত পর্যালোচনা ও সংশোধন করা হয়। এসব বন্দোবস্তের পরিসংখ্যান থেকে দেখা যায়, রাজস্ব নির্ধারণের ক্ষেত্রে জমিদারদের জন্য খুব বেশি ছাড় দেওয়া হয়নি; বরং কয়েকটি বড় জমিদারির রাজস্ব আগের তুলনায় বাড়ানো হয়েছিল।
ইসাফপুর জমিদারির রাজস্ব নির্ধারণ করা হয় ৩ লাখ ২ হাজার ৩৭২ টাকা। এটি সায়েরসহ অন্যান্য উৎসের আয় বাদ দিয়ে আগের বছরের দাবীকৃত রাজস্বের তুলনায় প্রায় ৫ হাজার টাকা বেশি ছিল। সৈয়দপুর জমিদারির ক্ষেত্রে রাজস্ব নির্ধারিত হয় ৯০ হাজার ৫৮৩ টাকা, যা আগের বছরের চেয়ে ২ হাজার টাকা বেশি।
মুহাম্মদশাহী জমিদারির ক্ষেত্রেও রাজস্ব পুনর্র্নিধারণের বিষয়টি বিশেষভাবে উল্লেখযোগ্য। পূর্ববর্তী পরিস্থিতিতে জমিদারির চার-পঞ্চমাংশ প্রায় ধ্বংসপ্রাপ্ত অবস্থায় থাকলেও ওই অংশের রাজস্ব ১ লাখ ৩৪ হাজার ৬৬৫ টাকা থেকে বাড়িয়ে ১ লাখ ৩৭ হাজার ৬৯৭ টাকা করা হয়। শুধু তা-ই নয়, পরবর্তী পাঁচ বছরে ধাপে ধাপে আরও ১২ হাজার ৬৩৪ টাকা রাজস্ব বৃদ্ধির শর্ত যুক্ত করা হয়েছিল।
অবশ্য মুহাম্মদশাহী জমিদারির অবশিষ্ট এক-পঞ্চমাংশের ক্ষেত্রে রাজস্বের শর্ত কিছুটা নমনীয় ছিল। ১৭৮৯-৯০ সালে এই অংশের রাজস্ব ছিল ৫০ হাজার ৭৩৭ টাকা। পরবর্তী ১৭৯০-৯১ সালে তা কমিয়ে ৪৬ হাজার ৬৪২ টাকা নির্ধারণ করা হয়। তবে এখানেও পরবর্তী পাঁচ বছরে ধাপে ধাপে আরও ১ হাজার ৭৫০ টাকা রাজস্ব বৃদ্ধির ব্যবস্থা রাখা হয়েছিল।